





























Поделиться
186 тыс. ₽ — средний кредит: почему банки отклоняют 73% заявок
Кредитов стало больше, чем год назад, но до 2024 года еще далеко
186 тыс. ₽ - не «сумма, которую сейчас одобряют»
Почему после снижения ключевой банки все равно много отказывают
Даже хороший кредитный рейтинг не превращает «нет» в «да»
Почему ПДН выше 50% - не автоматический отказ
Сколько платить по среднему кредиту 186 тыс. ₽
Что проверить до подачи заявки
Как сравнивать кредиты, если банк готов их выдать
Кредитов стало больше, чем год назад, но до 2024 года еще далеко
По данным НБКИ, в июле банки выдали 1,99 млн потребкредитов — на 1% меньше, чем в июне, но на 27,6% больше, чем в июле 2025 года. Рост на 27,6% год к году выглядит как быстрое восстановление. Но сравнение идет с низкой базой: именно на 2025 год пришелся резкий провал кредитования.
Сравнение с 2024 годом выглядит иначе. В июле 2024 года было выдано 2,92 млн потребкредитов. Получается, нынешние 1,99 млн — примерно на треть меньше, чем два года назад, или почти в полтора раза меньше.
Поэтому +27,6% год к году пока говорит скорее о восстановлении после провала 2025 года, а не о возвращении к прежним объемам кредитования.
В июне было выдано 2,01 млн кредитов со средним чеком 182,3 тыс. ₽, а в июле — 1,99 млн со средним чеком уже 186,4 тыс. ₽.
Если грубо перемножить количество выдач на средний размер кредита, получится около 366,4 млрд ₽ в июне и 370,9 млрд ₽ в июле. Это редакционный расчет по округленным данным НБКИ, поэтому его нельзя считать официальной статистикой объема рынка. В таком приближении число кредитов снизилось на 1%, а расчетный денежный объем, наоборот, прибавил около 1,2%.
186 тыс. ₽ — не «сумма, которую сейчас одобряют»
Средний размер выданного потребкредита в июле вырос на 2,3% за месяц — с 182,3 тыс. до 186,4 тыс. ₽. Но год назад средний чек был выше — 194,8 тыс. ₽.
Месячный рост пока нельзя считать разворотом рынка. По данным НБКИ, последние 11 месяцев средний потребкредит держится примерно в диапазоне 150-190 тыс. ₽. Июльские 186,4 тыс. ₽ находятся ближе к верхней границе этого коридора, но пока из него не выбиваются.
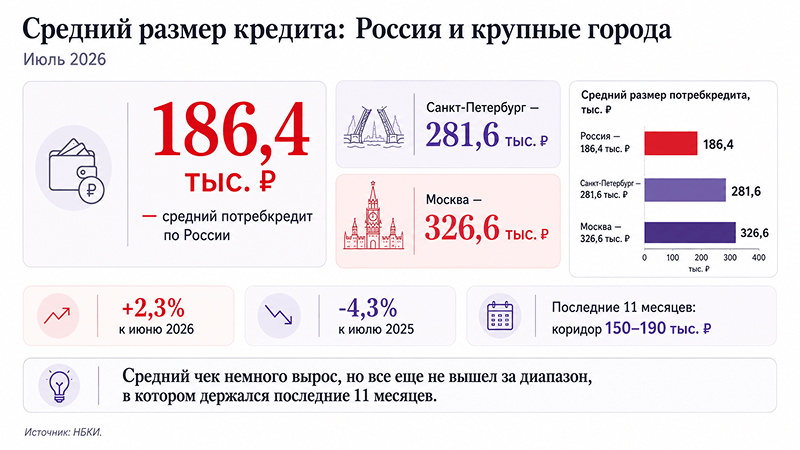
Кроме того, среднее по стране сглаживает региональные различия. В Москве средняя сумма выданного в июле потребкредита достигла 326,6 тыс. ₽, в Санкт-Петербурге — 281,6 тыс. ₽, тогда как по России — 186,4 тыс. ₽. Московский показатель примерно на 75% выше общероссийского, петербургский — примерно на 51%.
Поэтому 186 тыс. ₽ нельзя читать как ориентир в духе «столько банк сейчас готов выдать конкретному заемщику». Это среднее арифметическое уже выданных кредитов. Конкретная сумма зависит от дохода, долговой нагрузки, кредитной истории, срока и политики банка.
Почему после снижения ключевой банки все равно много отказывают
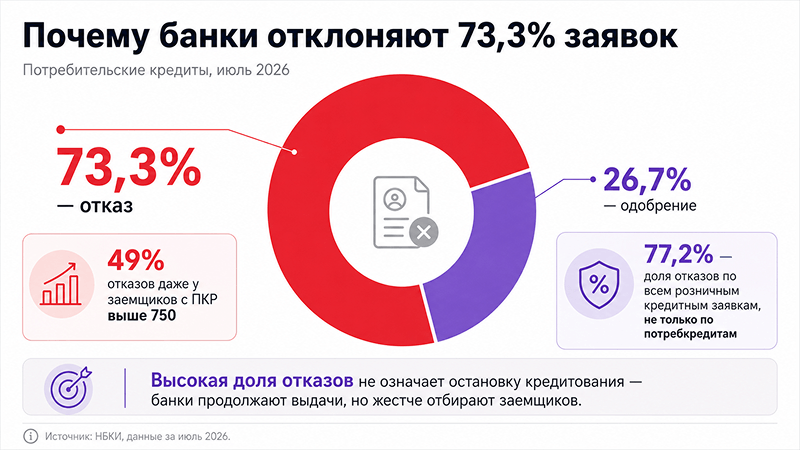
По данным НБКИ о заявках на потребкредиты, в июле доля отказов составила 73,3%. То есть положительное решение пришлось примерно на 26,7% заявок — чуть больше чем на каждую четвертую.
При этом показатель 77,2%, который тоже встречается в июльской статистике НБКИ, относится к заявкам на все розничные кредиты: потребкредиты, кредитные карты, POS-кредиты, автокредиты и ипотеку. С долей отказов именно по кредитам наличными его смешивать нельзя.
24 июля Банк России принял решение снизить ключевую ставку на 0,25 процентного пункта — до 14% годовых. При этом регулятор отмечал, что неценовые условия банковского кредитования остаются жесткими.
Но снижение ключевой ставки не означает, что доля одобрений сразу вырастет. Июльская статистика почти не подходит для оценки эффекта этого решения: новый уровень ставки начал действовать только в последние дни месяца. Кроме того, стоимость денег — только один из факторов кредитования. Решение о том, выдавать ли конкретному человеку кредит, связано еще и с его риском для банка.
НБКИ отмечает, что после нескольких месяцев снижения доля отказов снова росла в июне и июле. В июле она увеличилась на 0,9 процентного пункта к июню — до 73,3%. При этом год к году показатель снизился на 2,3 процентного пункта.
Поэтому снижение ключевой ставки и рост одобрений не обязаны идти синхронно. Стоимость кредитов может постепенно меняться, а требования к заемщикам оставаться жесткими.
Даже хороший кредитный рейтинг не превращает «нет» в «да»
Это видно и по статистике заемщиков с высоким персональным кредитным рейтингом. По данным НБКИ, среди заявителей с рейтингом выше 750 доля отказов в июле составляла 49%. Разница с общим показателем составляет 24,3 процентного пункта, но отказы все равно получает почти половина заявителей этой группы.
Качественная кредитная история действительно имеет значение. Но рейтинг не гарантирует одобрение.
Банк оценивает не только кредитный рейтинг, но и доход, действующие кредиты, кредитные карты, размер нового платежа, запрашиваемую сумму и собственную оценку риска. Поэтому две заявки людей с похожим кредитным рейтингом могут получить разные решения.
НБКИ также отмечает растущую конкуренцию банков за клиентов с высокой кредитоспособностью. То есть банки пока не столько массово смягчают требования, сколько активнее конкурируют за заемщиков с более сильным кредитным профилем.
Почему ПДН выше 50% — не автоматический отказ
Один из показателей, который влияет на кредитование, — ПДН, или показатель долговой нагрузки. Он показывает отношение среднемесячных платежей по кредитам и займам к среднемесячному доходу заемщика.
В III квартале 2026 года для необеспеченных потребительских кредитов без лимита кредитования Банк России установил макропруденциальные лимиты. Доля выдач заемщикам с ПДН выше 50% ограничена 18% соответствующего объема выдач. Внутри этого лимита доля кредитов заемщикам с ПДН выше 80% ограничена 3%.
Но эти 18% — ограничение для структуры выдач банка, а не персональное правило «ПДН достиг 51% — кредит запрещен». Банк может выдать кредит заемщику с высокой нагрузкой, если такая выдача укладывается в ограничения регулятора и собственные требования банка.
Поэтому небольшое снижение ключевой ставки само по себе не делает кредиты автоматически доступнее. Ограничения на кредитование наиболее закредитованных клиентов продолжают действовать независимо от уровня ключевой ставки.
Сколько платить по среднему кредиту 186 тыс. ₽
Посмотрим, в какой ежемесячный платеж превращается средняя сумма из статистики.
Допустим, кредит составляет 186 400 ₽ на 24 месяца с одинаковыми ежемесячными платежами. Для примера возьмем условные номинальные ставки 20%, 30% и 40% годовых. Это не текущие предложения конкретных банков, а способ показать чувствительность платежа к ставке.
Условная ставка | Платеж в месяц |
|---|---|
20% | около 9 500 ₽ |
30% | около 10 400 ₽ |
40% | около 11 400 ₽ |
При 20% годовых платеж составит примерно 9 487 ₽ в месяц, при 30% — 10 422 ₽, при 40% — 11 405 ₽.
При одной и той же сумме кредита разница ставок в 20 процентных пунктов меняет ежемесячный платеж примерно на 1 918 ₽. За 24 месяца разница в выплатах составит около 46 тыс. ₽.
Поэтому одной суммы одобренного кредита для сравнения недостаточно. Нужно понимать, сколько будет стоить эта сумма.
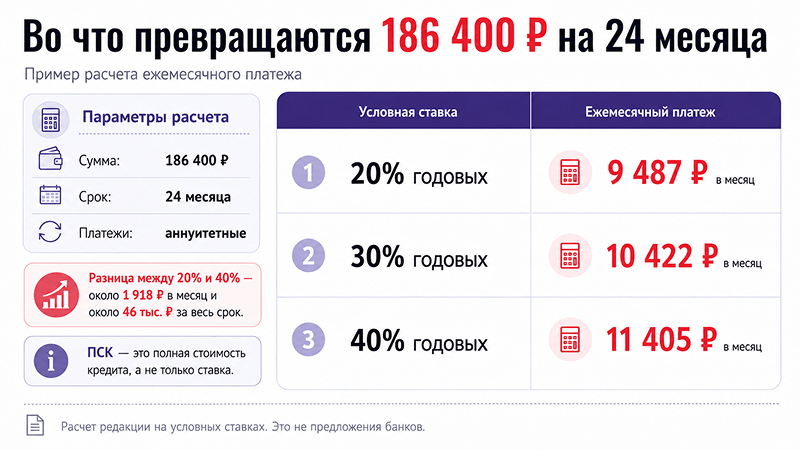
ПСК показывает полную стоимость кредита: при ее расчете учитываются предусмотренные законом платежи заемщика, а не только проценты по ставке. Поэтому при сравнении реальных предложений нужно смотреть не только на рекламную ставку и ежемесячный платеж, но и на ПСК и условия договора.
Что проверить до подачи заявки
Высокая доля отказов сама по себе не означает, что подавать заявку бессмысленно: 1,99 млн кредитов за месяц были выданы. Но ориентироваться только на ставку в рекламе тоже мало — банки продолжают тщательно отбирать заемщиков.
Перед подачей можно проверить четыре вещи: кредитную историю, текущие ежемесячные платежи по долгам, действующие кредитные карты и будущий платеж по новому кредиту. Если в кредитной истории есть ошибка, ее лучше обнаружить до того, как решение примет банк.
Действующая кредитная карта тоже может влиять на расчет ПДН: для кредитов с лимитом действуют отдельные правила расчета среднемесячного платежа, которые зависят от условий договора и установленного лимита.
Уменьшение суммы заявки или закрытие ненужной кредитной карты иногда имеет смысл с точки зрения долговой нагрузки, но ни одно отдельное действие не гарантирует одобрения. Даже среди клиентов с рейтингом выше 750 отказы получает почти половина заявок.
Как сравнивать кредиты, если банк готов их выдать
Одобрение заявки — еще не повод соглашаться с первым предложением. Два банка могут предложить одинаковые 186 000 ₽, но итоговая стоимость кредита будет разной.
Сравнивайте ПСК, номинальную ставку, срок, ежемесячный платеж и общую сумму выплат. Если в договоре есть дополнительные платежи, которые учитываются в ПСК, они тоже повлияют на стоимость кредита.
Если вы рассматриваете потребительский кредит, на Финуслугах можно посмотреть предложения нескольких банков по сумме, сроку, ставке и ПСК и рассчитать ориентировочный платеж.
Данные актуальны на 18 августа 2026 года. Итоговые условия определяются банком по результатам рассмотрения заявки. Одобрение не гарантировано.


