





























Поделиться
Снизит ли ЦБ РФ ключевую ставку на ближайшем заседании 11 сентября 2026 года
Аргументы «ЗА» снижение ключевой ставки
Аргументы «ПРОТИВ» снижение ключевой ставки
Чего ожидать от Банка России 11 сентября 2026 года?
Вывод
Аргументы «ЗА» снижение ключевой ставки
- Инфляционный тренд — зафиксированное замедление
Текущие показатели динамики цен демонстрируют явные сигналы дефляции, превышающие первоначальные оценки экспертного сообщества:
- Июльские метрики: По данным Росстата, месячный рост цен в июле составил 0,54% против 0,87% в июне, в то время как консенсус-прогноз рынка находился на уровне 0,65%. Годовая инфляция опустилась ниже психологической отметки в 6% и составила 5,98%.
- Августовская динамика: В первой декаде августа годовой показатель слегка скорректировался до 6,06%. Это было связано с традиционным завершением периода сезонной дефляции, которая на первой неделе месяца фиксировалась на уровне 0,06%. С начала года общий рост цен достигает 4,69%.
- Топливный сегмент: Ситуация на рынке моторного топлива демонстрирует разнонаправленные тренды. Стоимость бензина за первую неделю августа опустилась на 0,6%, а годовой темп прироста цен замедлился до 6,47% (против 6,88% месяцем ранее). В то же время дизельное топливо остается зоне повышенного риска: темпы роста цен на него в годовом выражении ускорились до 9,2% (с 7,1% в июне).
Резюме по инфляции: Текущие данные выглядят позитивно. Дефляция сохранялась две недели подряд, а годовые темпы продолжают плавно снижаться. Формально ЦБ может позволить себе продолжить цикл снижения ставки.
- Ускорение темпов роста ВВП
Валовой внутренний продукт во II квартале вырос на 1,3% в годовом выражении, существенно опередив прогноз в 0,9% и компенсировав снижение I квартала (-0,2%). Минэкономразвития скорректировало оценку роста за первое полугодие до 0,6%, заявив о выходе экономики на устойчивую траекторию роста.

Аргументы «ПРОТИВ» снижение ключевой ставки
- Бюджетный дефицит
За январь–июль расходы федерального бюджета достигли 28,5 трлн рублей (+14,5% г/г), в результате чего дефицит составил 6,5 трлн рублей (2,8% ВВП при плановом показателе 1,6%). При падении нефтегазовых доходов на 16,8% ненефтегазовые поступления выросли на 18,3%, а сбор НДС — на 24,9%. Бюджетная картина выглядит тревожно с точки зрения инфляционных рисков.
- Ослабление рубля
Курс национальной валюты продолжает снижаться. Несмотря на позитивный профицит внешней торговли, ослабление курса рубля сохраняет риски перекладывания импортных издержек в конечные потребительские цены, что сдерживает агрессивные шаги регулятора по смягчению политики.
- Топливный фактор и геополитика
С начала года бензин по состоянию на 10 августа подорожал на 17,74%, существенно превысив темпы общей инфляции за тот же период (4,69%). Если с бензином ситуация улучшилась, то дизельное топливо остается проблемным направлением. Годовой рост цен на него ускорился до 9,2% (с 7,1%), а с начала года на 18,91%. Это бьет по логистике и сельскому хозяйству. Кроме того, не стоит забывать про усиление геополитических рисков, которые создают дополнительную неопределенность и могут привести к новым разрывам цепочек поставок.
Чего ожидать от Банка России 11 сентября 2026 года?
Ситуация на рынке выглядит неоднозначно. Мы наблюдаем классическую макроэкономическую дилемму: с одной стороны, инфляция замедляется, рост ВВП, с другой — проблемы на топливном рынке (в частности, с дизелем), ослабление рубля и бюджетный дефицит формируют мощный проинфляционный фон.
Среди институциональных экспертов и участников рынка ценных бумаг нет единого мнения относительно шага регулятора на предстоящем заседании. На рынке выделилось три ключевых сценария:
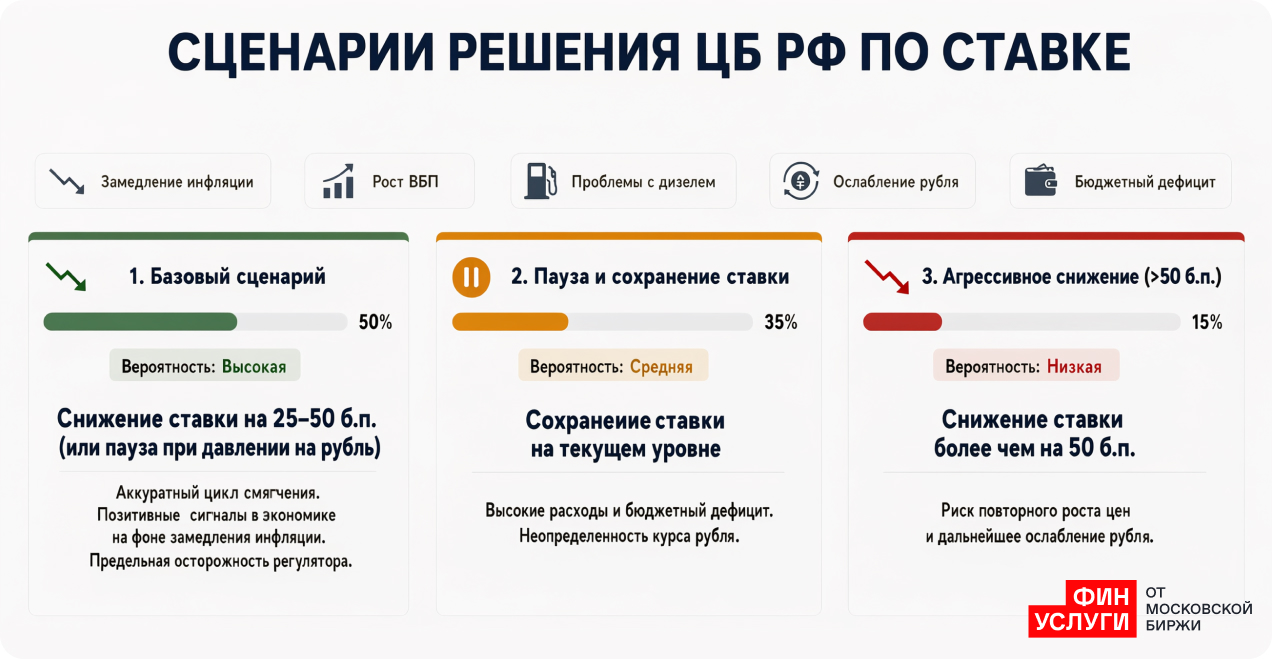
1. Базовый сценарий
ЦБ может продолжить аккуратный цикл смягчения, снизив ключевую ставку на минимальный шаг (25–50 б.п.). Это позволит регулятору подать позитивный сигнал экономике, опираясь на показатели дефляции и снижения годовой инфляции, но регулятор будет сохранять предельную осторожность.
Инвесторам не стоит рассчитывать на быстрое и агрессивное снижение ставки. Вероятнее всего, Банк России ограничится шаговым снижением (например, на 0,25 б.п.) или даже возьмет паузу, если рубль продолжит дешеветь, а инфляционные ожидания населения и бизнеса не покажут устойчивого нисходящего тренда.
2. Пауза и сохранение ставки
Сохранение ставки на текущем уровне выглядит обоснованным в условиях значительного бюджетного дефицита, высоких расходов бюджета и неопределенности на рынке топлива. В этом случае регулятор может предпочтет дождаться устойчивых данных по инфляционным ожиданиям населения и бизнеса.
3. Агрессивное снижение ставки более 50 б.п.
Маловероятная ситуация. Драйверы — риск повторного ускорения роста цен и ослабления рубля вызовет ускорение инфляции.
Вывод
Неопределенность относительно дальнейших действий ЦБ РФ будет оставаться высоким фактором волатильности на рынке облигаций и акций. Рынок должен быть готов к тому, что цикл смягчения ДКП будет растянут во времени, а стоимость денег в экономике останется высокой скорее всего еще долго.
Для Банка России риск преждевременного или слишком резкого снижения ставки чреват ростом инфляционных ожиданий и новым витком роста цен. Поэтому, даже если 11 сентября регулятор решится на снижение ключевой ставки, скорее всего оно будет символическое на 25 б.п. Эпоха высоких ставок с нами всерьез и надолго, а возвращение к нейтральной ДКП будет максимально растянутым по времени.
Что делать инвесторам: стратегия позиционирования
В условиях высокой волатильности и неопределенности ключевая задача инвестора — зафиксировать высокую доходность на длинный горизонт и одновременно сохранить гибкость.
- Облигации с фиксированным купоном (ОФЗ и корпоративные бумаги):
- Постепенно наращивать долю среднесрочных и длинных ОФЗ (с дюрацией 5–10 лет). В случае если ЦБ начнет цикл последовательного снижения ставки позже, именно эти бумаги дадут наибольшую двузначную доходность за счет роста их тела (рыночной стоимости).
- Корпоративный сектор: Ограничиться бумагами надежных эмитентов (рейтинг AA–AAA). Из-за жестких денежно-кредитных условий кредитные риски в слабом бизнесе растут, поэтому гонка за высокой доходностью в высокодоходных облигациях (ВДО) сейчас не оправдана.
- Фонды денежного рынка и депозиты (Тактическая ликвидность):
- Тактика: Удерживать часть портфеля (15–30%) в фондах ликвидности и коротких вкладах. Это позволит получать доход на уровне текущей высокой ставки ЦБ практически без риска просадки тела капитала, а также сохранит ликвидность для выкупа просадок на рынке акций или облигаций.
- Акции компаний (Дивидендные бумаги):
- Тактика: Отдавать преимущество компаниям с минимальной долговой нагрузкой (или с «денежной подушкой», генерирующей процентный доход) и устойчивыми дивидендными выплатами. Высокие ставки продолжают давить на бизнесы с высокой долговой нагрузкой. Дополнительно интересны компании-экспортеры, выигрывающие от ослабления курса рубля.
Если вы хотите больше разбираться в том, как работают рыночные механизмы, и отличать реальные инструменты, а также научиться выбирать доходные активы, пройдите бесплатный видеокурс«Инвестиции с нуля» от Школы Московской биржи.
Статья отражает мнение автора, носит исключительно информационный характер и не является индивидуальной инвестиционной рекомендацией. Инвестиции сопряжены с рисками. Прошлая доходность не гарантирует получение аналогичных результатов в будущем. Стоимость инвестиций может как расти, так и падать.