





























Поделиться
Что делать с деньгами в 2026 году: советы финансового эксперта

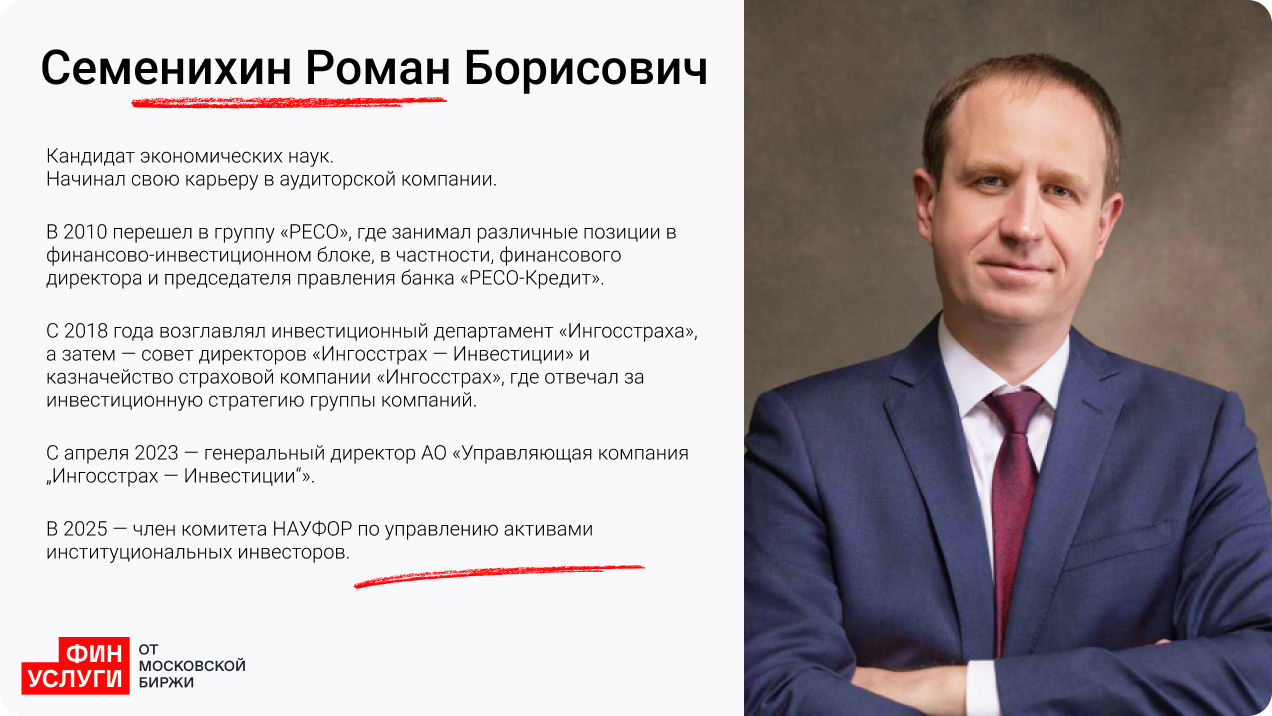
Начнем с главного: что делать начинающему инвестору со средней зарплатой? Куда вкладываться?
Что предложить человеку, который профессионально не разбирается в инвестициях? Не суетиться, не принимать резких эмоциональных решений, которые вызваны новостной повесткой.
Например, в прошлом году золото сильно росло в цене. Но в последние месяцы мы видим, что драгметалл значительно скорректировался от своих зимних максимумов. Здесь еще важен момент «входа» в инструмент. Если человек не понимает все эти движения, может легко обжечься.
Поэтому не переживайте, что не купили актив, который стремительно рос, — он может упасть еще сильнее. К тому же предположить, что в ближайшие месяцы международная ситуация станет стабильной и прогнозируемой, можно, но я бы не считал это базовым сценарием.
Кстати о золоте. Это традиционно защитный актив. Но его котировки сильно упали. А с учетом ситуации на Ближнем Востоке можно предположитьобновление исторических максимумов, как думаете?
Вы не учитываете тот факт, что золото уже сильно выросло. Если посмотреть на ситуацию на протяжении 10 лет, золото торговалось 1500–2000 $ за тройскую унцию. На пике в этом году золото было 5500 $ за тройскую унцию. Коррекция, которую мы видим, так или иначе выше в два раза среднеисторической цены. То есть потенциал для дальнейшего снижения есть. Будет ли он реализован? Скорее, нет.
Считается, что золото является хеджем и защитным активом от всех невзгод, но по факту это не совсем так. Однако в текущих реалиях у мировых центральных банков не так много инструментов для инвестирования. Золото остается главным из них. Поэтому я думаю, что у золота есть основания вернуться в диапазон выше 5000 $ за унцию.
Сколько денег, на ваш взгляд, надо вкладывать в инвестиции ежемесячно?
Стабильные инвестиции — это 10–20% от зарплаты, которые вкладываются в финансовые инструменты, например, депозиты, облигации. Если есть склонность к риску, можно немного добавить акций, вложиться в драгметаллы и валютные активы. Но в целом нужно следовать той стратегии, которую вы для себя выбрали.
Вклады — все еще популярный инструмент, но ставки по ним снижаются. С другой стороны, их доходность все еще довольно высока. На ваш взгляд, надо ли вкладывать деньги в депозиты? И если да, то кому?
Если погружаться в инвестиционные процессы, то банковский рублевый депозит является на текущий момент не самой плохой инвествозможностью. Да, ставки по вкладам снижаются в ожидании дальнейшего снижения «ключа». Но в любом случае они сейчас существенно выше инфляции, которую ожидают по итогам 2026 года.
Еще я бы посоветовал обратить внимание на облигации корпоративных эмитентов. По сравнению с годовым депозитом можно посмотреть и годовые облигации высокого кредитного рейтинга. Для оптимистов — увеличить долю вложений в длинные ОФЗ: доходность в 14,5–14,7% по этим бумагам выглядит интересно в ожидании дальнейшего снижения ключевой ставки.
Возникает логичный вопрос: как же выбрать ту облигацию, которая все-таки обгонит вклад?
Базовый совет: смотрите на кредитные рейтинги эмитента. Если облигация приносит 25%, то это первый звоночек, что мы имеем дело с высокорискованным инструментом. И чудес не бывает. Да, это хорошая доходность, но эмитент может допустить дефолт, поэтому к такому развитию событий нужно быть готовым.
А если говорить про паевые инвестфонды, есть ли спрос на ПИФы?
Да, спрос на ПИФы есть, и он будет сохраняться по мере снижения депозитных доходностей. При выборе ПИФа надо отталкиваться от управляющей компании, ее имени, репутации на рынке, а также уровня вознаграждения УК, поскольку на длинном инвестиционном горизонте объем уплачиваемого вознаграждения может составить значительную часть вашего инвестиционного дохода.
Сегодня российский инвестор может найти ПИФ на любой вкус: и акции, и драгметаллы, и облигации, и сложные стратегии. Здесь универсальной рекомендации быть не может.
А какую ключевую ставку на конец года ожидаете?
Мы пока остаемся более консервативными, чем консенсус. Наш диапазон по ставке — это 13-14% на конец года. Ключевыми факторами до конца года будут оставаться цены на нефть, курс рубля и дефицит бюджета. В зависимости от того, как будут складываться данные переменные, у ЦБ будут основания для более быстрого или, наоборот, более медленного снижения ставки. Уверен, что и Банк России до конца не понимает сейчас те вызовы, с которыми мы столкнемся осенью.
Как вы считаете, что будет с сектором недвижимости в этом году? Покупать ее или нет?
При текущих ставках не очень большое количество семей может позволить себе рыночную ипотеку просто в силу того, что сумма переплаты процентов высока.
При снижении ставок, как правило, цена на недвижимость растет. Застройщики сейчас распродают те квартиры, которые есть. Когда они будут распроданы, предложений будет не так много, как и новых проектов. Следовательно, будет естественный рост цен по текущему предложению.
По оценкам, спрос на рыночную ипотеку может значительно увеличиться при ключевой ставке ниже 12%. Но важно понимать, что в вопросе недвижимости обязательно следует учитывать как региональную специфику, так и конкретные объекты. Есть регионы с избыточным предложением, есть более сбалансированные. Поэтому потенциал роста цены может отличаться существенно.
Какой совет вы дадите инвесторам в текущих реалиях: к чему готовиться, чего ждать и на что обратить внимание? Какие советы вы даете своим клиентам?
Какую бы стратегию инвестор ни выбрал, важно понимать, что ситуация может кардинальным образом измениться в один день. Наиболее яркий пример последнего времени — это трехзначные цены на нефть, о которых мало кто говорил в январе 2026 года. А они случились и могут удержаться на этих уровнях еще какое-то время.
Поэтому постоянный поиск баланса является важной задачей как в обычной жизни, так и в инвестиционной деятельности. И я желаю каждому инвестору найти этот баланс, поручив заботу о ваших инвестициях управляющим, а самим потратить время не на изучение новостных лент и графиков, а на себя, на ту деятельность, в которой вы профессиональны, и, конечно же, на дорогих и близких людей.


