





























Поделиться
Акции Яндекса (YDEX): чего ждать от цены и дивидендов в 2026 году
Какой прогноз дают по акциям Яндекса
Почему прогнозы могут не сбыться
Что показывает отчетность Яндекса
Как результаты соотносятся с ожиданиями
Яндекс утвердил дивиденды 110 ₽ за акцию
Сколько можно получить дивидендов: расчет на примере
Почему дивиденды не защищают от падения котировок
Частые вопросы
Какой прогноз дают по акциям Яндекса
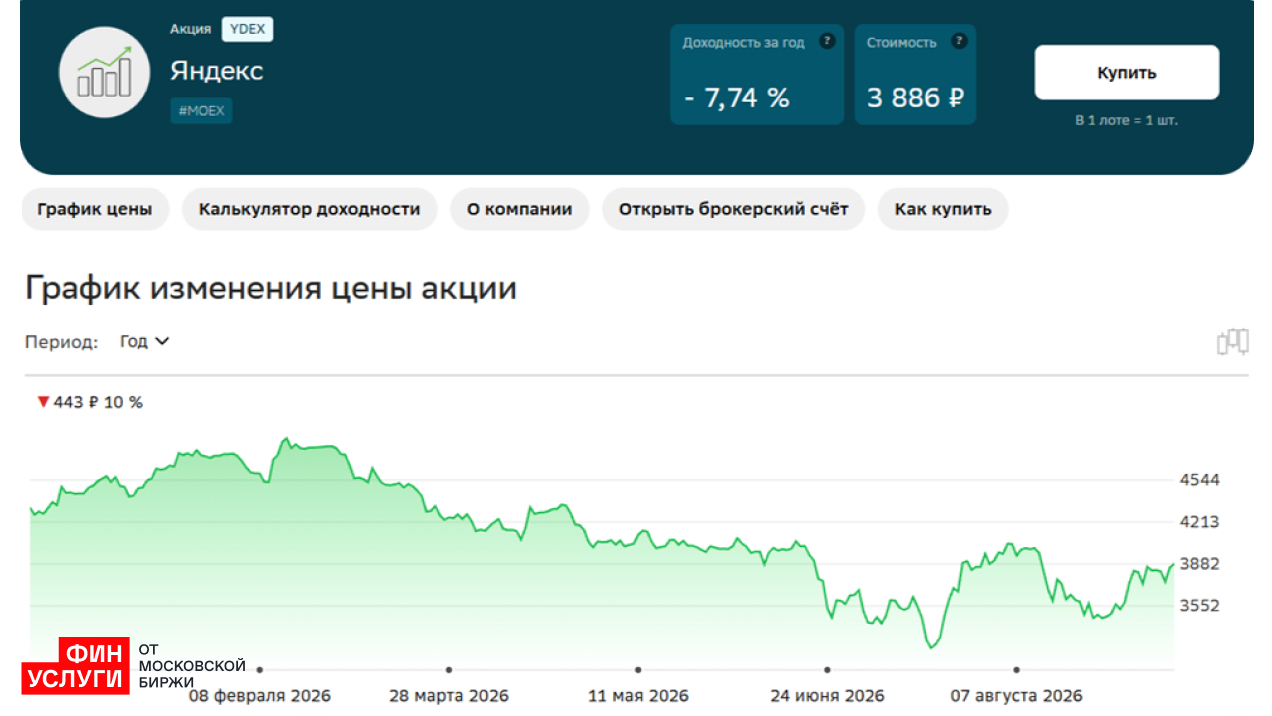
С начала 2026 года акции МКПАО «Яндекс» (тикер YDEX) демонстрируют умеренно коррекционную динамику движения цены, торгуясь в широком диапазоне 3 211 – 4 874 ₽ за бумагу.
Ниже приведен детальный текстовый хронологический разбор поведения цен и ключевых факторов, влияющих на котировки.
Хронология движения цены
Начало года (Январь – Февраль):
Акции стартовали в районе 4 500 – 4 874 ₽. Позитивный импульс поддерживался окончанием процесса реструктуризации и перевода торгов на российскую юрисдикцию, а также сильными операционными результатами за предыдущий год.
Весенняя коррекция (Март – Май):
Бумаги постепенно снизились к отметке 4 000 ₽. Главной причиной давления выступили общие рыночные факторы — сохранение жесткой денежно-кредитной политики Банка России и высокая ключевая ставка, из-за которой инвесторы перенаправляли капитал в инструменты с фиксированной доходностью (ОФЗ и депозиты).
Годовой минимум (Июнь – Июль):
Котировки достигли локального дна на уровне 3 211 ₽. Просадка была связана со сдержанными прогнозами по темпам роста дивидендных выплат, большими капитальными затратами на разработку ИИ-сервисов и общим снижением индекса Мосбиржи (IMOEX).
Восстановление и консолидация (Август – Сентябрь):
К сентябрю акции отыграли часть падения и вернулись в диапазон 3 740 – 4 040 ₽. Триггером для локального ралли стало решение Совета директоров рекомендовать промежуточные дивиденды за 1-е полугодие 2026 года в размере 110 ₽ на акцию (дивидендная доходность около 2,8–3%).
На 16 сентября консенсус-прогноз инвестдомов по акциям «Яндекс» (тикер YDEX) остается позитивным. Большинство ведущих аналитиков (Т-Инвестиции, СберИнвестиции, ВТБ, Синара) рекомендуют бумаги к покупке, оценивая целевую цену на горизонте 12 месяцев в среднем от 5 000 до 6 150 ₽.
Прогнозы аналитиков на горизонте 12 месяцев
Брокер / Инвестдом | Рекомендация | Целевая цена (₽) |
|---|---|---|
СберИнвестиции | Покупать | 5 600 |
Т-Инвестиции | Покупать | 5 980 |
ВТБ Мои Инвестиции | Покупать | 5 300 |
Финам | Покупать | 5 000 |
БКС Мир Инвестиций | Держать / Продавать | 3 685 – 4 400 |
Таблица показывает прогнозы и не означает, что бумага обязательно принесет такую доходность. Целевая цена отражает оценку аналитиков при определенных предпосылках о развитии бизнеса, и лишь предполагает.
Ключевые драйверы роста
- Дивидендный фактор: Яндекс регулярно выплачивает дивиденды. В сентябре 2026 года акционеры утвердили промежуточную выплату за первое полугодие в размере 110 ₽ на одну акцию (+37,5% к аналогичной выплате прошлого года). Постепенный рост выплат повышает привлекательность бумаги.
- Улучшение маржинальности E-Commerce: Подразделение электронной коммерции сокращает убытки, а финансовые сервисы («Яндекс Пэй») и Райдтех (Такси/Самокаты) показывают сильную рентабельность.
- Привлекательная оценка: Форвардный мультипликатор EV/EBITDA находится на уровне ~4.0x, что ниже исторических значений компании и среднего уровня по IT-сектору.
Основные риски
- Макроэкономическое давление: На фоне все еще высокой ключевой ставки ЦБ РФ темпы роста рекламного рынка и потребительской активности замедляются (ожидаемый рост выручки за год составляет около 20% против более высоких показателей прошлых лет).
- Капитальные затраты: Компания продолжает активно инвестировать в разработку ИИ-технологий, финтех и автономный транспорт, что сдерживает рост свободного денежного потока (FCF).

Почему прогнозы могут не сбыться
Будущая стоимость акции зависит от финансовых результатов компании и от того, какую цену инвесторы готовы за них платить. Если бизнес развивается слабее заложенных ожиданий, аналитическая оценка может снизиться. Но и рост прибыли сам по себе не гарантирует роста котировок.
При чтении прогноза полезно проверить три составляющие.
Предпосылки о бизнесе. За счет чего должны увеличиться доходы: роста числа пользователей, повышения цен, рекламы, новых сервисов или улучшения прибыльности? Чем конкретнее ответ, тем легче сопоставить прогноз с последующей отчетностью.
Расходы и инвестиции. Развитие технологий требует денег. Если затраты окажутся выше ожиданий, рост выручки может не привести к сопоставимому увеличению прибыли и денежных поступлений.
Метод оценки. Аналитик может оценивать будущие денежные потоки или сравнивать компанию с другими бизнесами через мультипликаторы. Например, методом дисконтированных денежных потоков (DCF) сопоставляя стоимость бизнеса с его операционным результатом деятельности и расходами в будущем. Разные методы и предпосылки способны давать разные результаты.
При этом цена может снижаться и по причинам, не связанным с ухудшением бизнеса. Один из примеров — начало торгов без права на ближайшие дивиденды. Эту механику разбираем в материале почему акции падают после дивидендов.
Что показывает отчетность Яндекса
По финансовым результатам Яндекса за второй квартал 2026 года, опубликованным 29 июля, прибыль росла быстрее выручки.
Показатель | II квартал 2026 года | Изменение год к году |
|---|---|---|
Выручка | 386,3 млрд ₽ | +16% |
Скорректированная EBITDA | 88,9 млрд ₽ | +35% |
Рентабельность скорректированной EBITDA | 23% | +3,1 п.п. |
Скорректированная чистая прибыль | 47,6 млрд ₽ | +56% |
На 30 июня 2026 года денежные средства, их эквиваленты и краткосрочные депозиты составляли 296 млрд ₽. Отношение скорректированного чистого долга к скорректированной EBITDA за последние четыре квартала было 0,02.
В июльском релизе Яндекс сохранил прогноз финансовых показателей на 2026 год: рост выручки примерно на 20%, скорректированная EBITDA около 350 млрд ₽, капитальные затраты на уровне 10–12% выручки.
Для инвестора это ориентиры, с которыми можно сравнивать следующие отчеты. Скорректированную EBITDA при этом нельзя приравнивать к свободным деньгам для акционеров: показатель не учитывает ряд расходов, а состав корректировок определяется методикой компании.
Как результаты соотносятся с ожиданиями
Перед публикацией отчета Т-Инвестиции в прогнозе результатов Яндекса от 23 июля 2026 года ожидали квартальную выручку 382,1 млрд ₽, скорректированную EBITDA 78,2 млрд ₽ и рентабельность 20,5%.
Сопоставление с фактическими результатами показывает, что выручка оказалась близка к этой оценке, а EBITDA превысила ее примерно на 13,7%. Это расчет редакции по опубликованным значениям, а не сравнение со всем рыночным консенсусом.
Такой разбор полезнее общей формулировки «компания хорошо отчиталась»: он показывает, какой именно показатель оказался сильнее конкретного прогноза. Однако реакция акций зависит и от того, какие ожидания уже были заложены в котировки.
Яндекс утвердил дивиденды 110 ₽ за акцию
Акционеры Яндекса утвердили дивиденды за первое полугодие 2026 года в размере 110 ₽ на одну акцию. Лица, имеющие право на получение дивидендов, будут определены 21 сентября 2026 года. Таким образом, речь идет об утвержденной выплате. Дата определения получателей не означает, что деньги поступят на брокерский счет в тот же день. Последний день покупки акций с правом на эту выплату — 18 сентября 2026 года включительно.
Даты важно различать:
Событие | Дата | Что означает |
|---|---|---|
Последний день покупки под выплату в режиме Т+1 | 18 сентября 2026 года | Сделка успевает пройти расчеты к дате реестра |
Определение лиц, имеющих право на дивиденды | 21 сентября 2026 года | Фиксируются получатели выплаты |
21 сентября — дата определения получателей, а не обещанная дата поступления денег на брокерский счет. Для сопоставления с выплатами других компаний можно использовать календарь дивидендов на сентябрь.
Сколько можно получить дивидендов: расчет на примере
При базовой цене 3885,50 ₽, зафиксированной 15 сентября 2026 года, утвержденная выплата 110 ₽ за первое полугодие 2026 года соответствует дивидендной доходности около 2,83% до налога:
110 / 3885,50 × 100% ≈ 2,83%.
Это доходность одной выплаты, а не годовая ставка.
Предположим, инвестор покупает 25 акций по этой цене. Стоимость покупки без комиссии составит:
25 × 3885,50 = 97 137,50 ₽.
Если инвестор получит право на утвержденную выплату, дивиденды до налога составят:
25 × 110 = 2750 ₽.
Почему дивиденды не защищают от падения котировок
В условном сценарии если цена приобретенных бумаг снижается на 20%. Убыток от акций стоимостью 97 137,50 ₽ составит 19 427,50 ₽. Если добавить дивиденды 2750 ₽, общий результат будет минус 16 677,50 ₽, или около минус 17,17%, до налогов и комиссий.
Кроме того, начало торгов без права на ближайшую выплату может сопровождаться дивидендным гэпом — снижением котировки.
Поэтому решение «купить ради выплаты и сразу продать» требует отдельного расчета. Полученный дивиденд может быть частично или полностью перекрыт изменением цены. Эту механику разбираем в материале про риски покупки акций ради дивидендов.
Частые вопросы
Что будет с акциями Яндекса на горизонте 12 месяцев?
Точную цену заранее определить нельзя. Представленная в статье прогнозы не гарантированы. Для оценки перспектив важны следующие финансовые результаты и изменения аналитических предпосылок.
Дивиденды уже утверждены?
Да. Акционеры утвердили выплату 110 ₽ на акцию за первое полугодие 2026 года. Дата определения получателей — 21 сентября 2026 года.
Можно ли купить акции 21 сентября и получить эту выплату?
При покупке в основном режиме Т+1 сделка не успеет пройти расчеты к дате реестра. Последний день покупки под указанные дивиденды — 18 сентября 2026 года включительно.
Почему акция может падать после хорошего отчета?
Рынок сопоставляет результаты с ожиданиями и оценивает дальнейшие перспективы. Рост прибыли может сопровождаться снижением котировок, если инвесторы рассчитывали на большее или пересмотрели оценку будущих доходов.
Стоит ли покупать акции Яндекса при большом потенциале роста?
Разницы между котировкой и целевой ценой недостаточно для решения. Нужно оценить срок вложения, основания прогноза, возможный убыток и долю одной компании в портфеле. Аналитическая цель не устанавливает минимальную будущую стоимость акции.
Что проверить перед покупкой акций Яндекса
При использовании аналитического прогноза проверьте дату публикации, горизонт и предпосылки оценки. Потенциал роста пересчитайте от доступной вам цены покупки, а дивиденды учитывайте отдельно. Если источник уже показывает полную доходность с выплатами, повторно прибавлять их нельзя.
Также оцените комиссии, необходимость досрочной продажи и последствия снижения цены. Деньги, которые понадобятся к определенной близкой дате, могут потребовать продажи акций в неподходящий момент.
Посмотреть инструменты и котировки можно в разделе «Биржевые инструменты» на Финуслугах. Перед сделкой проверьте доступность нужной бумаги и условия обслуживания.
Материал не является индивидуальной инвестиционной рекомендацией. Стоимость акций может снижаться, получение дохода не гарантировано. Данные проверены в день публикации. Котировки меняются в течение торгов, прогнозы отражают оценки источников на указанные даты.


