





























Поделиться
Как изменились ставки по кредитам и что хочет изменить ЦБ с 2027 года

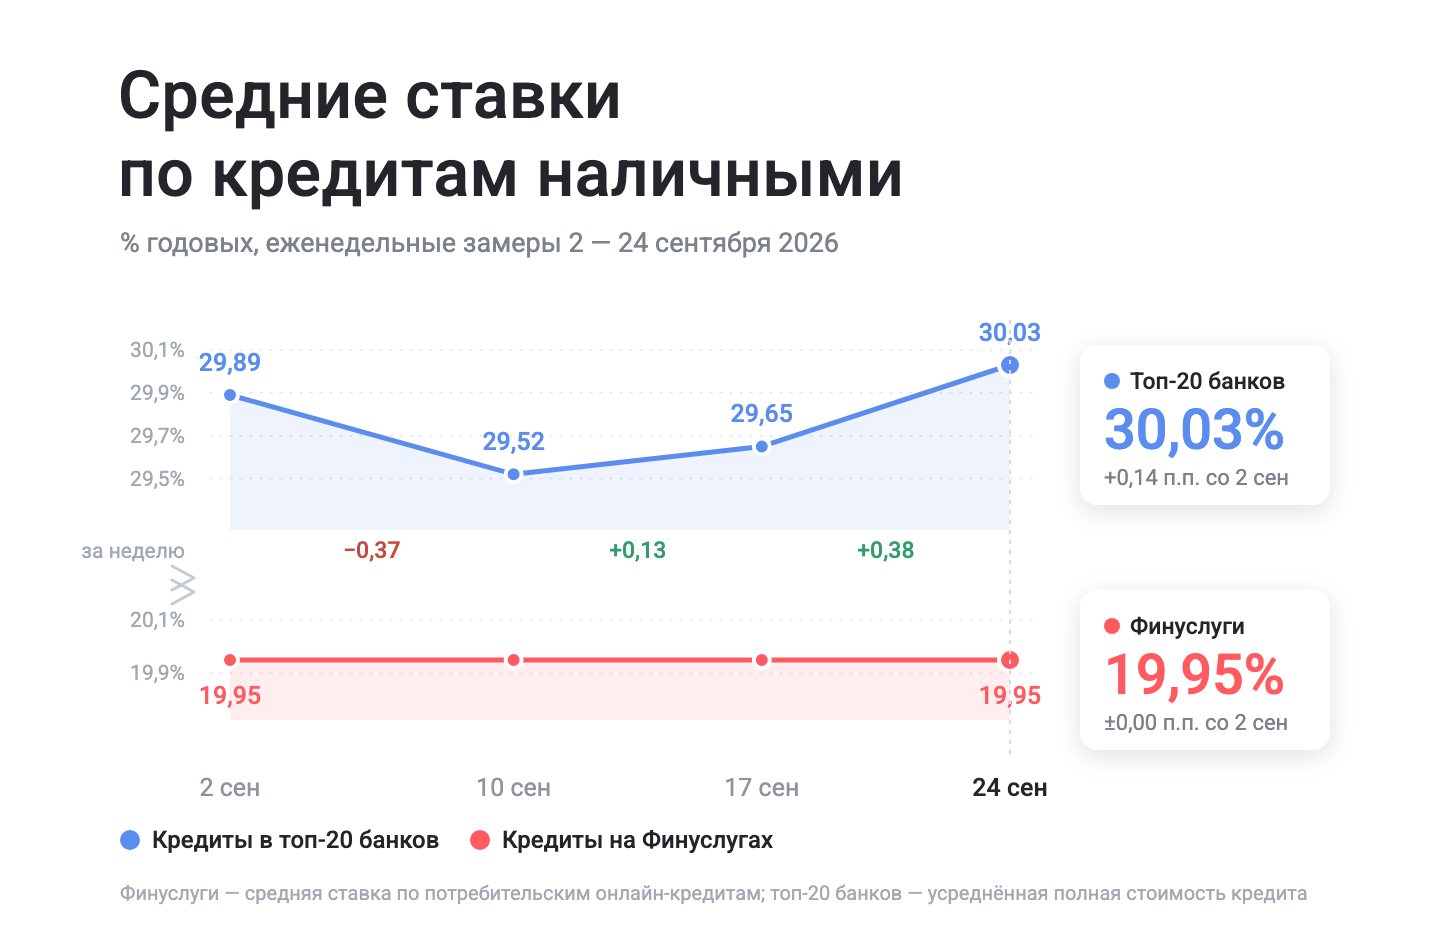
Индекс кредитов c 17 по 24 сентября 2026 года
Какие изменения готовит ЦБ для россиян
Как банки оценивают заемщиков сейчас
Размер имеет значение
Вывод
Индекс кредитов c 17 по 24 сентября 2026 года
Средняя ставка по кредитам в топ-20 по итогам недели выросла на 0,38 процентного пункта. Средняя ПСК (полная стоимость кредита) изменялась разнонаправленно — у двух банков из топ-20 выросла, у одного снизилась. Увеличение произошло в диапазоне 0,73...+0,76 процентного пункта, снижение — на 0,91 процентный пункт.
Средняя ставка по необеспеченным кредитам составляет 34,05%, по залоговым кредитам — 24,27%. Самые низкие средние ставки по кредитам наличными предлагает Совкомбанк — 22,69% без залога и 14,89% под залог автомобиля. Самая высокая средняя ставка по необеспеченным кредитам у Яндекс Банка — 46,98%.
Средняя ставка по потребительским онлайн-кредитам на Финуслугах не изменилась и составляет 19,95% годовых. Минимальное значение средней стоимости кредита — 19,95% годовых по кредиту «Честный (без страховки)» от Центр-инвест банка.
Какие изменения готовит ЦБ для россиян
Тем временем Банк России рассматривает возможность серьезно изменить свой подход к оценке кредитоспособности заемщиков. С середины 2027 года регулятор планирует обязать банки анализировать и принимать решение о выдаче средств, основываясь на официальном доход гражданина, а не на совокупности всех источников дохода, включая неофициальные. Об этом сообщила глава ЦБ Эльвира Набиуллина на XXIII Международном банковском форуме.
По словам главы ЦБ, изменения не станут ужесточением условий выдачи кредитов. Речь идет об унификации подхода к оценке платежеспособности граждан, которые берут деньги у банков. Регулятор подчеркивает, что отказ от учета «серого» дохода повысит уровень надежности кредитов, поскольку официальный доход намного более стабилен и предсказуем.
«Нововведение, которое многие банки воспринимают как ужесточение, и вот обращение тоже у меня есть — это переход с середины года к использованию официального дохода при оценке кредитоспособности. Мы готовимся к этому, время есть для того, чтобы подготовиться. Но плюс будет от того, что это будут единообразные подходы и будет учет не серых, более стабильных источников доходов при оценке кредитоспособности», — приводит ТАСС слова главы Центробанка.
Сейчас российские банки определяют платежеспособность клиентов, претендующих на получение кредита, несколькими способами, включая упрощенный. Около года назад ЦБ утвердил план перехода на новый единый метод оценки с опорой на официальный доход, сведения о котором будут поступать из систем налоговой службы и Социального фонда через «Цифровой профиль».
Как банки оценивают заемщиков сейчас
Основная задача банка — объективно оценить способность клиента своевременно исполнять свои финансовые обязательства. Для этого специалисты анализируют максимум информации, которая позволяет определить уровень кредитного риска и подобрать условия, соответствующие финансовым возможностям заемщика.
Один из ключевых ориентиров — кредитная история. Именно она показывает, насколько ответственно человек относится к своим обязательствам. Банк обращает внимание на наличие просрочек, их продолжительность и частоту, а также на то, насколько своевременно заемщик погашал долги.
При этом отсутствие кредитной истории не означает, что получить кредит невозможно. Когда-то кредитная история была нулевой у каждого заемщика. В таких случаях банк оценивает клиента по другим параметрам: уровню дохода, стабильности занятости и другим характеристикам.
Поэтому молодые люди или клиенты, которые впервые обращаются за кредитом, также могут получить положительное решение — при условии, что другие факторы оценки показывают приемлемый уровень надежности.
Размер имеет значение
Доход остается одним из главных факторов при рассмотрении заявки. Однако банк оценивает не только сумму дохода, указанную в документах, но и его стабильность, регулярность и возможность подтверждения.
«Некоторые клиенты опасаются предоставлять документы о доходах, считая, что это может усложнить процесс получения кредита. На практике достоверная информация помогает банку точнее оценить финансовое положение заемщика. Чем больше объективных данных есть у банка, тем более взвешенным будет решение», — рассказала Финуслугам вице-президент по управлению рисками МТС Банка Светлана Винокурова.
Еще один важный показатель — долговая нагрузка. Она показывает, какая часть дохода клиента уже направляется на погашение кредитов, займов, алиментов и других обязательных платежей.
Вывод
Средняя ставка по кредитам в топ-20 банков за неделю выросла, а вот средняя полная стоимость кредитов изменилась разнонаправленно. Ставки по необеспеченным кредитам достигли 34,05%, по залоговым — 24,27%. Лидер по низким ставкам — Совкомбанк, а вот самые высокие проценты — у Яндекс банка.
Сейчас банки используют несколько методов оценки клиентов, которые хотят получить кредит. Это могут быть: кредитная история, размер и стабильность официального и дополнительного дохода, долговая нагрузка. Но с середины 2027 года ЦБ планирует обязать банки оценивать кредитоспособность заемщиков, ориентируясь на официальный доход. По словам Эльвиры Набиуллиной, это не ужесточение, а унификация подхода: отказ от «серого» дохода повысит надежность кредитов, так как официальные поступления стабильнее и предсказуемее.
Если вы планируете брать кредит, проверьте кредитную историю, закройте неиспользуемые кредитные карты, погасите штрафы и задолженности по налогам, подготовьте документы о доходе. С 2027 года банки могут строже относиться к неподтвержденным доходам, поэтому чем больше объективных данных вы предоставите сейчас, тем выше шансы на одобрение и выгодную ставку.
А если хотите больше разбираться в кредитах и займах, то Школа Московской биржи подготовила для вас уникальный курс «Кредитная история и кредитный рейтинг». Из него можно узнать, как формируются кредитный рейтинг и кредитная история, легально улучшить свой кредитный рейтинг и научиться планировать бюджет с учетом текущих и будущих платежей по кредитам, чтобы избежать финансовых дыр. Пока курс доступен бесплатно для всех желающих улучшить свое финансовое положение.
Принимая решение о запросе кредита, оценивайте свои финансовые возможности и риски. При написании материала редакция не сотрудничала с банками и МФО.


