




























Поделиться
Как узнать свой доход по вкладам за год и понять, будет ли налог

Где посмотреть доход по вкладам: четыре способа
Как узнать доход по вкладам в личном кабинете ФНС
Как узнать доход по вкладам в СберБанк Онлайн
Что считается доходом по вкладам
В каком году учитываются проценты
Почему доход в банке и в кабинете ФНС не совпадает
Что делать, если нашли ошибку
Придет ли налог: быстрая проверка
Нужно ли подавать декларацию и есть ли льгота для пенсионеров
Как заранее рассчитать доход по вкладу
Частые вопросы
Что проверить, когда пришло налоговое уведомление
Где посмотреть доход по вкладам: четыре способа
Личный кабинет ФНС помогает собрать сведения по разным банкам. Банковские документы позволяют проверить, по каким вкладам и счетам выплачивались проценты.
Способ | Что можно узнать | Когда пригодится |
Личный кабинет ФНС | Процентный доход, сведения о котором передали банки | Чтобы проверить доход по всем банкам |
Приложение или личный кабинет банка | Операции по вкладам и счетам одного банка | Чтобы найти выплаты процентов |
Банковская справка или выписка | Документально подтвержденные суммы за выбранный период | Для сверки и обращения при ошибке |
Налоговое уведомление | Налоговую базу и начисленный НДФЛ | Чтобы проверить расчет и сумму к уплате |
Банки обязаны передавать сведения о выплаченных процентах не позднее 1 февраля следующего года. Поскольку 1 февраля 2026 года пришлось на воскресенье, срок представления сведений за 2025 год переносился на 2 февраля.
Дата передачи информации не означает, что все сведения сразу появятся в личном кабинете: налоговой нужно их обработать. Однако в октябре отсутствие данных за 2025 год уже стоит проверить в банке.
Как узнать доход по вкладам в личном кабинете ФНС
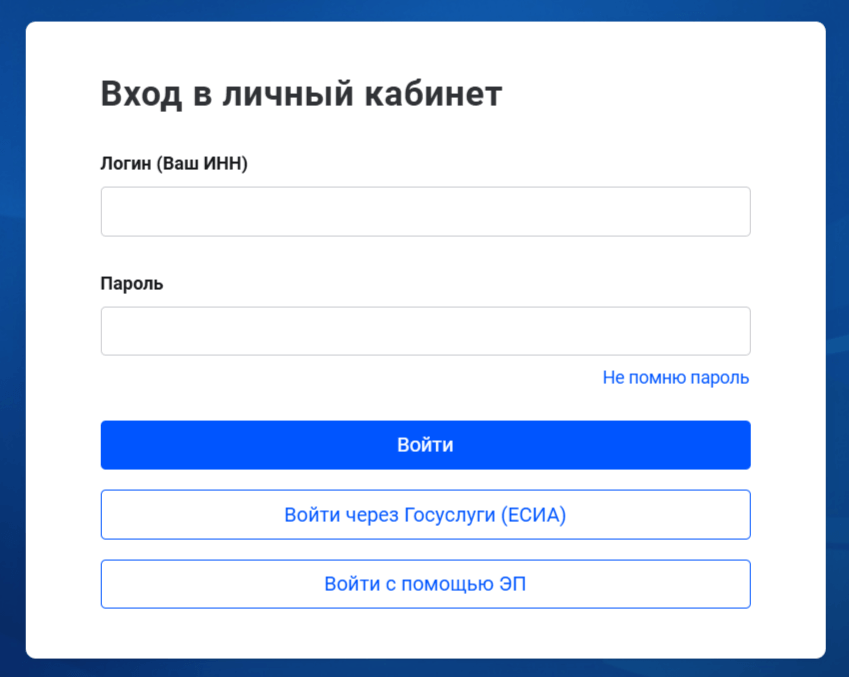
Для входа можно использовать логин и пароль, полученные в налоговой, либо подтвержденную учетную запись Госуслуг.
Порядок действий:
1. Войдите в личный кабинет налогоплательщика для физических лиц.
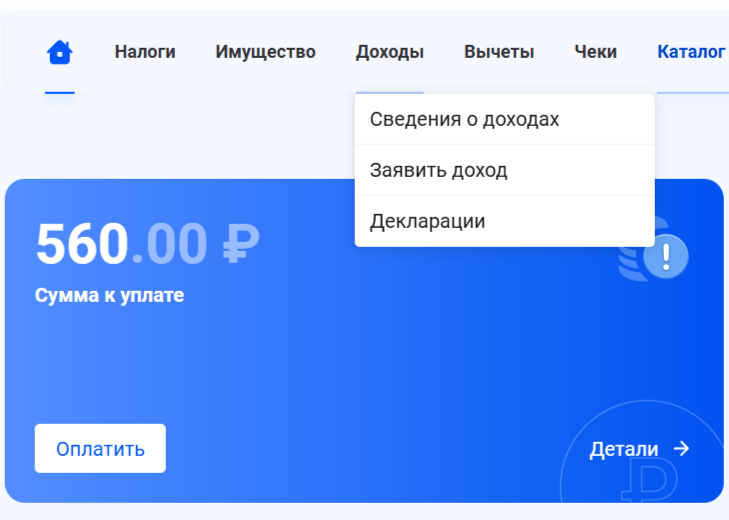
2. Откройте раздел «Доходы».
3. Перейдите в подраздел «Сведения о доходах».
4. Выберите вкладку «Банковские вклады».
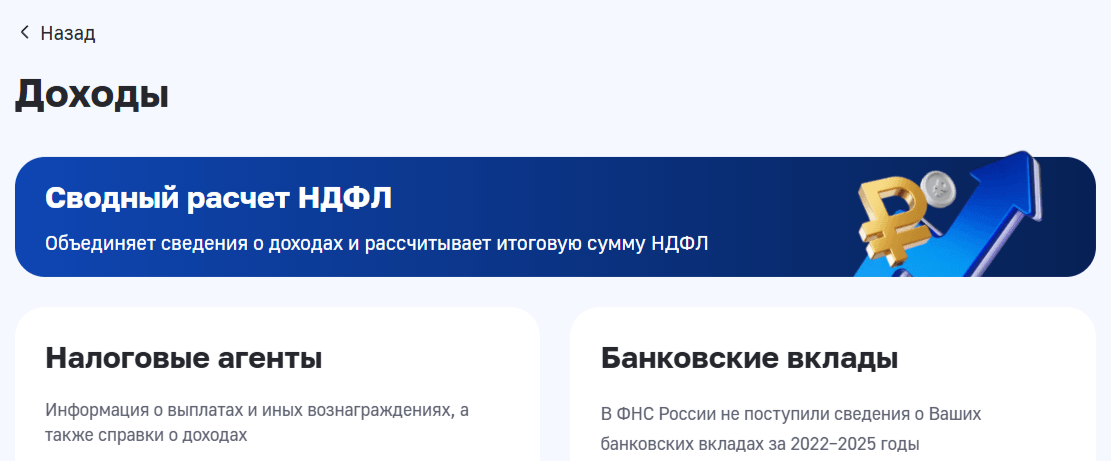
5. Откройте сведения за 2025 год.
Во вкладке отражаются сведения о процентных доходах, которые банки передали в налоговую. Проверьте, представлены ли все банки, где вам выплачивали проценты в 2025 году, включая банки с уже закрытыми вкладами.
Сумма процентного дохода и налоговая база — разные показатели. Доход показывает полученные проценты, а налоговая база — часть дохода, с которой рассчитывают НДФЛ после применения необлагаемого лимита и специальных правил.
Если сведений по одному из банков нет или сумма выглядит неверной, запросите банковский документ за тот же календарный год. Сравнивать доход за весь срок вклада с доходом за 2025 год некорректно.
Как узнать доход по вкладам в СберБанк Онлайн
В Сбере доход можно проверить двумя способами: собрать выплаты процентов по отдельным вкладам и счетам либо заказать документ за год. Для сверки с ФНС удобнее документ: он помогает учесть несколько продуктов и закрытые счета.
Расположение разделов зависит от версии приложения. Если нужного пункта нет на привычном месте, воспользуйтесь поиском в СберБанк Онлайн или обратитесь в чат банка.
Шаг 1. Найдите выплаты по конкретному вкладу
Откройте вклад или накопительный счет и посмотрите историю операций. Найдите зачисления процентов с 1 января по 31 декабря 2025 года включительно.
Для расчета годового дохода учитывайте именно выплаченные проценты. В карточке продукта может отображаться ожидаемый доход к окончанию срока — он еще не обязательно получен.
Если проценты ежемесячно перечислялись на другой счет, проверьте также операции по этому счету. При капитализации проценты прибавляются к сумме вклада: такие зачисления тоже относятся к полученному доходу.
Шаг 2. Найдите раздел с документами
Введите в поиске приложения «Выписки и справки». В этом разделе найдите документ со сведениями о доходах по вкладам и счетам, переданных в ФНС, если он доступен в вашей версии приложения.
Выберите 2025 год и сформируйте документ. Проверьте, что он относится именно к процентным доходам по банковским вкладам и счетам.
Если такого документа нет, можно воспользоваться разделом «Сведения для госслужащих». Он содержит информацию о банковских продуктах и доходах, но при сверке нужно выделить именно проценты по вкладам и счетам: остальные показатели документа для расчета налога на вклады не подходят.
Для годового документа укажите:
отчетный период — с 1 января по 31 декабря 2025 года;
отчетную дату, если она запрашивается, — 31 декабря 2025 года.
Шаг 3. Проверьте содержание документа
В справке или выписке найдите суммы процентного дохода. Убедитесь, что учтены все вклады и накопительные счета, по которым были выплаты в 2025 году, включая закрытые.
Не прибавляйте к доходу:
первоначальную сумму вклада;
пополнения своими деньгами;
переводы между собственными счетами;
возврат основной суммы при закрытии вклада.
Справка об уплаченных процентах по ипотеке или кредиту для этой задачи не подойдет: она показывает ваши расходы, а не доход от сбережений.
Шаг 4. Сравните сумму со сведениями ФНС
Предположим, в 2025 году Сбер выплатил вам:
Продукт | Проценты за 2025 год |
Вклад, закрытый в июне | 85 000 ₽ |
Вклад с ежемесячной выплатой процентов | 60 000 ₽ |
Накопительный счет | 25 000 ₽ |
Всего | 170 000 ₽ |
Если все эти проценты учитываются для налогообложения, в сведениях ФНС по Сберу должна быть отражена сумма 170 000 ₽.
Допустим, другой банк выплатил еще 80 000 ₽. Тогда общий доход составит 250 000 ₽. Необлагаемый лимит 210 000 ₽ применяется один раз к совокупному доходу, поэтому предварительная налоговая база равна 40 000 ₽.
Шаг 5. Если документ не удалось получить, запросите его в банке
В чате СберБанк Онлайн можно написать:
Прошу предоставить сведения о выплаченных мне процентах по всем вкладам и счетам за период с 1 января по 31 декабря 2025 года, включая закрытые, и проверить сумму, переданную в ФНС за 2025 год.
Если у вас был вклад сроком больше 15 месяцев с выплатой процентов в конце срока, дополнительно запросите разбивку процентов по годам начисления. Она нужна для проверки применения неиспользованного необлагаемого лимита.
Что считается доходом по вкладам
Доход — это проценты, которые банк выплатил вам. Сама сумма вклада доходом не считается: налог с размещенных сбережений не берут.
Для расчета НДФЛ учитываются проценты по вкладам и остаткам на счетах в российских банках, в том числе по накопительным счетам. Исключения:
проценты по рублевым вкладам и счетам, если ставка в течение всего года не превышала 1% годовых;
проценты по счетам эскроу.
Если проценты выплачены в иностранной валюте, их пересчитывают в рубли по официальному курсу Банка России на дату получения.
Закрытие вклада не отменяет полученный доход. Если проценты выплатили в 2025 году, они учитываются при расчете налога за 2025 год, даже если сейчас вклад уже не отображается среди действующих продуктов.
В каком году учитываются проценты
Обычно доход относится к году, когда проценты фактически выплачены или зачислены на счет, в том числе при капитализации.
Например, вклад открыт в ноябре 2025 года, а проценты по нему выплачены в мае 2026 года. Эти проценты относятся к доходам 2026 года. Если же банк начислял и зачислял проценты ежемесячно, выплаты за ноябрь и декабрь войдут в доход 2025 года.
Для некоторых долгосрочных вкладов действует дополнительное правило. Оно применяется, если одновременно выполнены два условия:
срок вклада по договору превышает 15 месяцев;
проценты выплачиваются в конце срока.
При расчете налога по таким вкладам ФНС может учитывать неиспользованную часть необлагаемого лимита предыдущих лет. Сумма уменьшения ограничена процентами по соответствующим вкладам, начисленными за год, в котором образовался остаток лимита. Сначала используется остаток за наиболее ранний год.
Пример. Вклад на 18 месяцев открыт в марте 2024 года. В 2025 году при закрытии банк выплатил 300 000 ₽ процентов: 160 000 ₽ начислены за 2024 год и 140 000 ₽ — за 2025-й. Другого процентного дохода в эти годы не было.
После применения лимита за 2025 год остается:
300 000 − 210 000 = 90 000 ₽.
За 2024 год необлагаемый лимит также составлял 210 000 ₽ и не был использован. Для этого вклада можно учесть его остаток в пределах 160 000 ₽ — процентов, начисленных за 2024 год.
Чтобы обнулить базу за 2025 год, достаточно использовать 90 000 ₽. Налог составит 0 ₽. Без применения специального правила при ставке 13% получилось бы 11 700 ₽.
Почему доход в банке и в кабинете ФНС не совпадает
Расхождение не всегда означает ошибку. Сначала проверьте, какие показатели вы сравниваете.
Разные периоды. Банк может показывать доход за весь срок вклада, а ФНС — выплаты за конкретный календарный год.
Разный охват. В банковском приложении представлены продукты одного банка. ФНС рассчитывает налог по сведениям всех российских банков.
Ожидаемые и выплаченные проценты. Прогноз дохода в карточке вклада не равен сумме, фактически полученной за год.
Закрытые вклады. Их может не быть на главном экране приложения, но выплаченные проценты должны учитываться.
Досрочное расторжение. Если банк пересчитал доход и удержал ранее выплаченные проценты, первоначальные сведения могут потребовать корректировки.
Долгосрочный вклад. Доход по нему и налоговая база могут заметно различаться из-за применения неиспользованного лимита предыдущих лет.
Ошибка в банковских сведениях. Банк мог передать неверную сумму или неполную информацию.
Для проверки сравнивайте данные по одному банку, за один год и по одному показателю — выплаченным процентам, учитываемым для налогообложения.
Что делать, если нашли ошибку
Сначала обратитесь в банк, который передал сведения. Приложите справку или выписку и укажите, какая сумма отражена в личном кабинете ФНС и с какой суммой она расходится.
Попросите банк:
1. Проверить выплаты процентов за 2025 год.
2. Учесть закрытые счета и пересчеты при досрочном расторжении.
3. Проверить сведения, направленные в ФНС.
4. При подтверждении ошибки передать уточненную информацию.
Если сведения изменились, банк должен представить уточнение в налоговую не позднее одного месяца со дня изменения соответствующих показателей.
Если налог уже начислен, направьте обращение также в ФНС через личный кабинет. Приложите банковские документы и ответ банка, если он получен. Само обращение не переносит срок уплаты налога автоматически.
Придет ли налог: быстрая проверка
Необлагаемый лимит рассчитывают по формуле:
1 000 000 ₽ × максимальная ключевая ставка Банка России из действовавших на первое число каждого месяца года.
За 2025 год лимит составляет:
1 000 000 ₽ × 21% = 210 000 ₽.
Если учитываемые проценты по всем российским банкам не превысили 210 000 ₽, налога на этот доход не будет. Если превысили, облагается разница с учетом специальных правил для долгосрочных вкладов.
Для налоговых резидентов РФ применяется ставка 13% в пределах 2,4 млн ₽ соответствующей совокупности налоговых баз и 15% с превышения. В эту совокупность могут входить, например, облагаемые доходы от операций с ценными бумагами и продажи имущества. Зарплата для определения ставки по процентам сюда не добавляется. Порог относится к налоговой базе, а не ко всей сумме полученных процентов.
Для налоговых нерезидентов ставка по процентам в российских банках составляет 15%.
Пример при ставке 13%. За 2025 год вы получили 250 000 ₽ процентов. У вас нет оснований для дополнительного уменьшения базы по долгосрочным вкладам, а соответствующие налоговые базы не превышают порог для повышенной ставки:
(250 000 − 210 000) × 13% = 5 200 ₽.
Подробный расчет и порядок проверки уведомления есть в материале о налоге с дохода по вкладам 250 000 ₽.
Налог с процентного дохода за 2025 год рассчитывает ФНС. Заплатить его нужно не позднее 1 декабря 2026 года. Банк передает сведения, но не удерживает этот налог при выплате процентов.
Нужно ли подавать декларацию и есть ли льгота для пенсионеров
Только из-за процентов по вкладам в российских банках подавать декларацию 3-НДФЛ не нужно. Банки передают сведения, а налоговая рассчитывает НДФЛ и включает его в уведомление.
Для налоговых резидентов РФ с процентами по вкладам в иностранных банках порядок другой: такие доходы нужно декларировать самостоятельно.
Для пенсионеров отдельного полного освобождения от налога на проценты по вкладам нет. Применяется общий необлагаемый лимит.
Как заранее рассчитать доход по вкладу
Для приблизительного расчета без капитализации можно использовать формулу:
Сумма вклада × годовая ставка × число дней размещения ÷ число дней в году.
Например, 500 000 ₽ под условные 10% годовых за полный невисокосный год принесут 50 000 ₽, если сумма и ставка не меняются.
При капитализации выплаченные проценты прибавляются к вкладу и начинают приносить дополнительный доход. При условном расчете с 12 одинаковыми месячными периодами те же 500 000 ₽ под 10% дадут около 52 357 ₽ за год. Фактический результат зависит от продолжительности процентных периодов и условий договора.
Этот расчет помогает оценить будущую доходность, но для сверки с ФНС нужны фактические выплаты за календарный год.
При выборе нового продукта учитывайте не только ставку, но и дату выплаты процентов, капитализацию и условия досрочного возврата. Подробнее об этом — в статье как выбрать вклад под срок, сумму и доступ к деньгам.
Частые вопросы
Где узнать доход по вкладам за 2025 год?
В личном кабинете ФНС: «Доходы» → «Сведения о доходах» → «Банковские вклады». Выберите 2025 год. Для проверки отдельных выплат запросите документы в банках.
Можно ли проверить доход по закрытому вкладу?
Да. Выплаченные проценты учитываются независимо от того, действует вклад сейчас или закрыт. Если продукта нет в приложении, запросите сведения в банке за нужный год.
Учитываются ли проценты по накопительным счетам?
Да. Они входят в расчет вместе с процентами по вкладам, если не подпадают под исключения. В частности, не учитываются проценты по рублевым счетам, ставка по которым весь год не превышала 1%.
Что делать, если налог больше ожидаемого?
Сверьте сведения ФНС с банковскими документами за 2025 год. Проверьте доходы во всех банках, применение лимита 210 000 ₽ и специальные правила для долгосрочных вкладов. Если найдена ошибка, обратитесь в банк и ФНС.
Нужно ли подавать 3-НДФЛ из-за процентов по вкладам?
По вкладам в российских банках — нет: ФНС получает сведения автоматически. Налоговым резидентам РФ нужно самостоятельно декларировать процентные доходы по вкладам в иностранных банках.
Что проверить, когда пришло налоговое уведомление
1. Откройте сведения о банковских процентах за 2025 год в личном кабинете ФНС.
2. Проверьте все банки, где вам выплачивали проценты, включая закрытые вклады.
3. Сравните суммы с банковскими справками или выписками за период с 1 января по 31 декабря 2025 года.
4. Проверьте применение необлагаемого лимита 210 000 ₽. Если были вклады сроком больше 15 месяцев с выплатой процентов в конце срока, учтите возможность использования остатка лимита прошлых лет.
5. Проверьте налоговую базу, ставку и начисленную сумму в уведомлении.
6. При расхождении запросите проверку сведений в банке и перерасчет в ФНС.
7. Уплатите начисленный налог не позднее 1 декабря 2026 года.
Налоговые правила приведены по состоянию на 6 октября 2026 года. Названия и расположение разделов банковского приложения могут отличаться в зависимости от версии. Материал не является финансовой рекомендацией.
