





























Поделиться
Где хранить деньги: все способы — от наличных до инвестиций

Хранение наличных дома
Банковская ячейка: плюсы, минусы, тарифы
Дебетовая карта: быстрый доступ
Накопительный счет и вклад: пассивный доход без риска
Инвестиционные альтернативы
Частые ошибки при хранении денег
Частые вопросы
Как распределить деньги между инструментами
Зачем решать, где хранить деньги
Способ хранения определяет, вырастут ваши сбережения или обесценятся.
- Инфляция снижает покупательную способность денег. Если сбережения будут просто лежать и не работать, они обесценятся.
- Потеря доступа к деньгам. Технический сбой, блокировка в соответствии с законом 115-ФЗ, проблемы платежной системы — держать все деньги в одном месте рискованно.
- Разные цели требуют разных инструментов. Деньги на отпуск через месяц — держите на счете с быстрым доступом. Деньги на квартиру через несколько лет можно вложить в долгосрочные инструменты, которые защитят от инфляции и принесут доход.
Дальше расскажем,как распределить деньги между инструментами, сколько это принесет и какие риски у каждого варианта.
Хранение наличных дома
Хранить деньги дома некоторым кажется надежнее, чем доверять их банку. На деле у домашнего хранения три конкретных риска.
- Кража. Наличные — первая цель грабителей. Если решились хранить дома крупную сумму, стоит приобрести сейф.
- Пожар. Огонь уничтожает купюры безвозвратно — даже если жилье застраховано, наличные деньги страховка не покроет.
- Инфляция. Работает против наличных каждый день: за 2025 год инфляция составила 8,2%, и ровно настолько обесценились бы деньги, если бы всё это время пролежали дома.
При этом небольшой запас наличных дома — разумная страховка на случай форс-мажора: сбой в банковской системе, потерянная карта, срочный вызов такси и т. д.
При выборе сейфа смотрите на класс взломостойкости по ГОСТ Р 50862-2017, подтвержденный сертификатом, а не на толщину стенок.
Важно: не кладите купюры рядом с химикатами, пересчитывайте резерв раз в квартал и не держите ветхие банкноты — поврежденную купюру банк обменяет бесплатно.
Банковская ячейка: плюсы, минусы, тарифы
Банковская ячейка выглядит как решение «и под охраной, и в вашем распоряжении». Разберемся, когда она оправдана, а когда только расходует деньги.
От чего защищает. Круглосуточная охрана банка, видеонаблюдение, доступ по двум ключам — вашему и банка, в присутствии сотрудника и по паспорту. От квартирной кражи и пожара защитит, от инфляции — нет.
Сколько стоит аренда. Самая маленькая ячейка в московском офисе Сбербанка обойдется в 64 ₽ в день, за год — более 23 000 ₽. Чем больше размер, тем дороже стоимость.
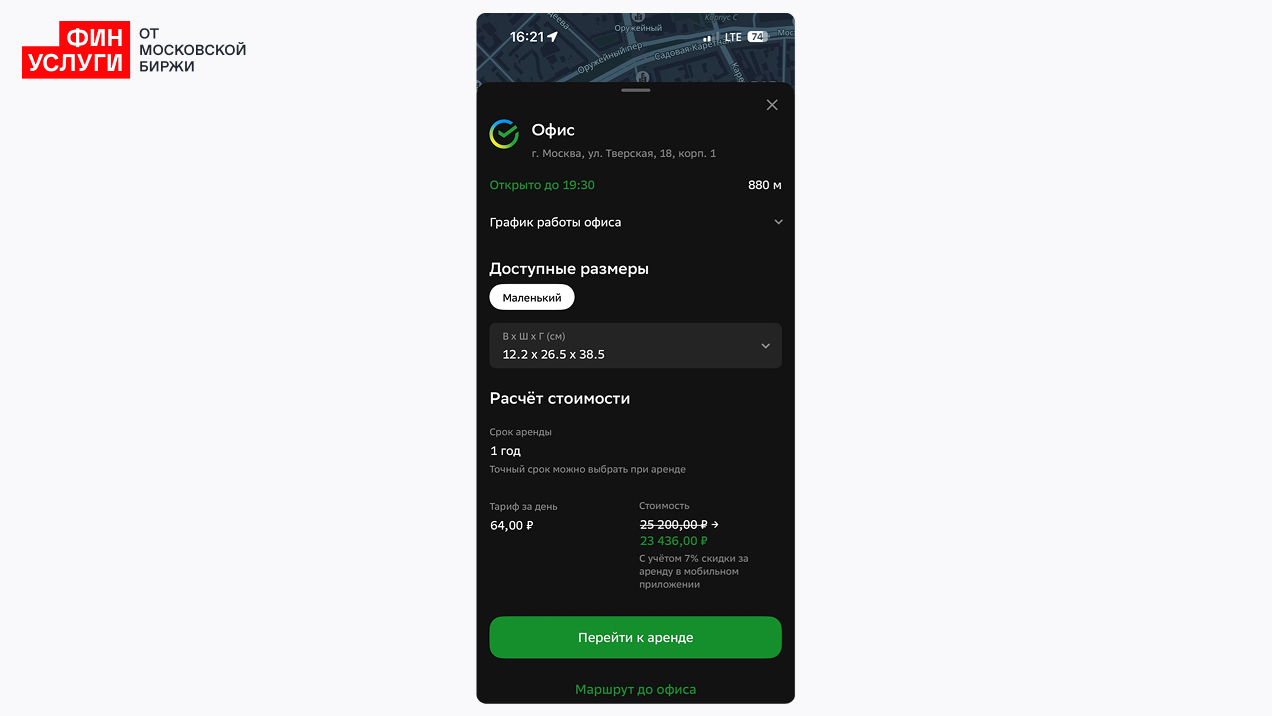
Когда невыгодна. Для сумм в пределах лимита страхования АСВ — 1,4 млн ₽ — выгоднее вклад: деньги застрахованы и приносят доход. Ячейка — чистый расход: деньги просто лежат, инфляция их обнуляет, а за хранение еще и нужно платить.
Что часто упускают. Аренда не анонимна — банк заключает договор, требует паспорт и ведет учет посещений.
Ячейка оправдана для документов, драгоценностей и семейных реликвий, а для денег — только в редких случаях.
Дебетовая карта: быстрый доступ
Дебетовая карта — самый удобный способ хранить деньги для повседневных трат: оплата покупок, переводы, снятие наличных — всё за секунды.
Важные нюансы, которые нужно знать про карты:
Деньги защищены государством. Остатки на счетах и картах обычно застрахованы АСВ в пределах установленного лимита — если банк лишится лицензии, компенсация выплачивается в этих границах.
Картыприносят доход. Часть банков платит процент на остаток и кэшбэк — деньги работают, пока вы их тратите по мере необходимости.
Лимиты и проверки — обычная практика. Для переводов и покупок действуют ограничения по 115-ФЗ. При попытке снять крупную сумму разом банк может приостановить операцию и запросить подтверждение источника средств.
Технический сбой ограничивает доступ. Если платежная система банка временно недоступна, вы на время останетесь без быстрого доступа к деньгам. Чтобы не зависеть от одного банка, лучше распределить деньги по двум-трем картам.
Карта хорошо подходит для текущих расходов и небольшого резерва — не для основной части сбережений.
Накопительный счет и вклад: пассивный доход без риска
Вклад и накопительный счет дают доход от сбережений без риска потери тела вклада: деньги лежат в банке, банк начисляет проценты, которые перекрывают инфляцию.
Сколько платят банки. На доходность влияет ключевая ставка ЦБ: обычно уровень ставок по вкладам приближен к ее значению. Актуальные предложения удобно сравнивать в калькуляторе вкладов, который сразу считает доход на вашу сумму и срок.
Вклад или накопительный счет
Параметр | Накопительный счет | Вклад без пополнения и снятия |
|---|---|---|
Ставка | Может быть изменена банком | Зафиксирована на весь срок |
Досрочное снятие | Без потери начисленных процентов за прошедшие месяцы | Доход падает до минимальной ставки «до востребования» |
Кому подходит | Если деньги могут понадобиться в любой момент | Если деньги точно не понадобятся до конца срока |
Выбор зависит от того, как скоро могут понадобиться деньги: чем ближе цель, тем важнее гибкость накопительного счета; чем дальше срок, тем выгоднее фиксированная ставка вклада.
Деньги на вкладах и накопительных счетах подпадают под страхование АСВ в пределах 1,4 млн ₽ в каждом банке — если сумма больше, разумно открыть вклады в нескольких банках.
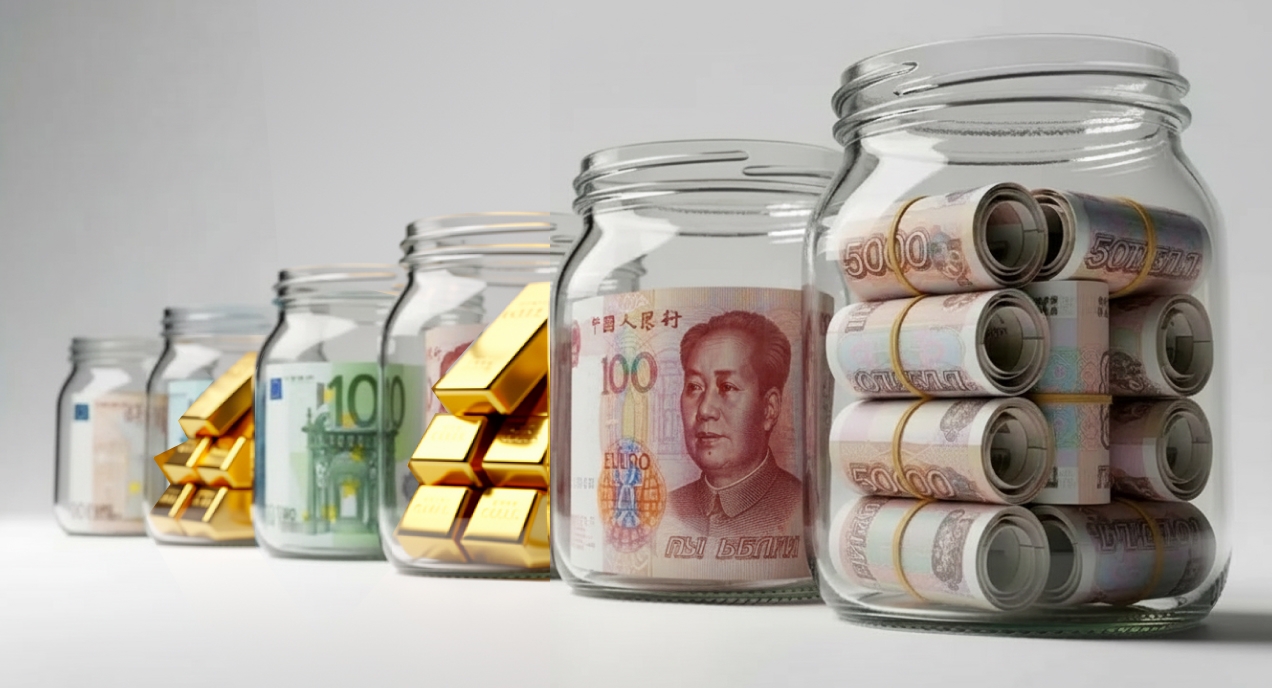
Инвестиционные альтернативы
Вклады надежны, но их доходность ограничена. Если готовы к умеренному риску ради потенциально большей доходности, есть инструменты, которые на длинном горизонте могут обгонять банковский процент.
Инструмент | Особенности | Риски |
|---|---|---|
Паевые инвестиционные фонды | Горизонт от 1 года, доходность зависит от состава активов в портфеле | Умеренные, стоимость пая колеблется вместе с рынком |
Государственные и корпоративные облигации | Альтернатива вкладам с потенциально более высоким доходом | Низкие при удержании до погашения, умеренные при досрочной продаже |
Золото: обезличенный металлический счет (ОМС) или физическое в слитках | Долгосрочная защита от обесценивания валют | Волатильность цены, золото на ОМС не застраховано, у физического золота есть издержки на хранение |
Эти инструменты требуют времени на изучение и готовности к колебаниям стоимости вложений. Прошлая доходность не гарантирует будущую. Если горизонт больше трех лет, часть портфеля в таких инструментах может быть оправданной — но не взамен подушки безопасности на вкладе или счете, а в дополнение к ней.

Частые ошибки при хранении денег
Паническое снятие наличных. В 2022 году россияне за сутки вывели 111 млрд ₽ из банков, а затем начали возвращать деньги обратно — но уже потеряв проценты за этот период.
«Дома надежнее». Наличные без дохода обесцениваются каждый день из-за инфляции. Если деньги не понадобятся в ближайшее время, а лежат дома, — это гарантированная потеря покупательной способности, а не осторожность.
«Инвестиции — это казино». Инвестиционные инструменты работают по понятной логике: доходность связана с риском актива, а не со случайностью. Риск есть и им можно управлять — например, не вкладывать деньги, которые понадобятся в ближайшие месяцы.
«Одного банка достаточно». Страховая защита АСВ ограничена определенным лимитом на вкладчика в одном банке. Если сумма больше — распределите ее по нескольким банкам: это защищает и деньги сверх лимита, и доступ к части средств при сбое в одном банке.
Частые вопросы
Чем накопительный счет отличается от вклада?
На накопительном счете деньги доступны в любой момент без потери процентов за прошедшие месяцы, а ставка обычно немного ниже. Вклад без пополнения и снятия обычно дает более стабильную ставку на весь срок, но при досрочном закрытии доход падает почти до нуля.
Можно ли хранить крупную сумму на карте?
Технически можно — остатки на карте обычно застрахованы АСВ в пределах установленного лимита. Но карта не всегда дает доход, сравнимый с вкладом или накопительным счетом, и на операции могут действовать ограничения по 115-ФЗ.
Что будет с деньгами на вкладе, если у банка отзовут лицензию?
Вклады обычно застрахованы АСВ в пределах установленного лимита на вкладчика в одном банке — в эту сумму входят и тело вклада, и начисленные проценты. Сумму сверх лимита разумно держать в другом банке.
Куда вложить небольшую сумму, если она не нужна ближайший год?
Рассмотрите накопительный счет или вклад — деньги будут приносить доход и останутся относительно доступны. Часть суммы, если готовы к риску, можно направить в облигации или ПИФы, но это не индивидуальная инвестиционная рекомендация.
Как распределить деньги, если сумма больше лимита страхования вкладов?
Разделите между несколькими банками так, чтобы в каждом было не больше застрахованной суммы — это защищает и от потери денег сверх лимита АСВ, и от временной потери доступа при сбое в одном банке.
Как распределить деньги между инструментами
Хранение денег — это не выбор одного лучшего способа, а сочетание инструментов под разные цели и сроки.
- Небольшой резерв на три–шесть недель расходов — наличными или на карте с процентом на остаток.
- Деньги, которые точно не понадобятся ближайший год, — на вкладе или накопительном счете.
- Долгосрочные цели от трех лет — часть портфеля в облигациях, ПИФах или другом виде инвестиций, в дополнение к вкладу, а не вместо него.
- Суммы больше лимита страхования вкладов распределяйте между несколькими банками, чтобы оставаться в защищенных границах.
Данные обновлены 31 июля 2026 года. Статья отражает мнение автора, носит ознакомительный характер и не является индивидуальной инвестиционной рекомендацией.

